Domain diving-shop.de kaufen?
Wir ziehen mit dem Projekt
diving-shop.de um.
Sind Sie am Kauf der Domain
diving-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diving-shop.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **


Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
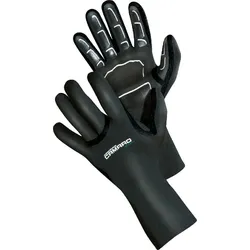
Camaro Seamless 1mm Diving Glove TauchhandschuheNahtlos veschweisste Neoprenhandschuhe Material: 1 mm G-Flex Neopren Merkmale: Handfläche mit abriebfester Silikon-Beschichtung Seamless Bonding Konstruktion für höchsten Tragekomfort 100% wasserdicht SB-Verpackung mit Aufhänger49,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Camaro Seamless 3mm Diving Glove TauchhandschuheNahtlos veschweisste Neoprenhandschuhe Material: 3 mm G-Flex Neopren Merkmale: Handfläche mit abriebfester Silikon-Beschichtung Seamless Bonding Konstruktion für höchsten Tragekomfort 100% wasserdicht SB-Verpackung mit Aufhänger54,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **

Welcher Fisch hat keine Flossen?
Welcher Fisch hat keine Flossen? Diese Frage ist eigentlich ein Trick, da alle Fische Flossen haben. Flossen sind ein charakteristisches Merkmal von Fischen und dienen ihnen zur Fortbewegung und Stabilisierung im Wasser. Es gibt verschiedene Arten von Flossen, wie Rückenflosse, Bauchflosse, Schwanzflosse und Brustflossen. Selbst wenn es Fischarten gibt, die sehr kleine oder rudimentäre Flossen haben, besitzen sie dennoch Flossen. **
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
Camaro Seamless 5mm Diving Glove TauchhandschuheDie Camaro Seamless 5mm Diving Glove Tauchhandschuhe wurden für Taucher entwickelt, die Wert auf warme Hände, sicheren Griff und ein möglichst angenehmes Tragegefühl legen. Gerade bei längeren Tauchgängen können kalte Hände die Bedienung von Ausrüstung erschweren. Ein gut sitzender Tauchhandschuh unterstützt deshalb nicht nur den Komfort, sondern auch die Kontrolle über Instrumente und Ausrüstungsteile. Mit ihrer nahtlosen und wasserdichten Konstruktion setzen die Camaro Tauchhandschuhe auf eine Bauweise, die Wassereintritt minimieren soll. Das 5 mm starke Neopren bietet zusätzlichen Schutz gegen Auskühlung, während das elastische Material die Beweglichkeit der Hände unterstützt. Die rutschfeste Handinnenfläche erleichtert zudem das sichere Greifen unter Wasser. Eigenschaften und Vorteile Ein Tauchhandschuh sollte nicht nur wärmen, sondern auch genügend Fingerspitzengefühl für die Bedien...59,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Camaro Seamless 3mm Diving Glove TauchhandschuheNahtlos veschweisste Neoprenhandschuhe Material: 3 mm G-Flex Neopren Merkmale: Handfläche mit abriebfester Silikon-Beschichtung Seamless Bonding Konstruktion für höchsten Tragekomfort 100% wasserdicht SB-Verpackung mit Aufhänger54,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Camaro Seamless 1mm Diving Glove TauchhandschuheNahtlos veschweisste Neoprenhandschuhe Material: 1 mm G-Flex Neopren Merkmale: Handfläche mit abriebfester Silikon-Beschichtung Seamless Bonding Konstruktion für höchsten Tragekomfort 100% wasserdicht SB-Verpackung mit Aufhänger49,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Camaro Seamless 3mm Diving Glove TauchhandschuheNahtlos veschweisste Neoprenhandschuhe Material: 3 mm G-Flex Neopren Merkmale: Handfläche mit abriebfester Silikon-Beschichtung Seamless Bonding Konstruktion für höchsten Tragekomfort 100% wasserdicht SB-Verpackung mit Aufhänger54,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Camaro Seamless 3mm Diving Glove TauchhandschuheNahtlos veschweisste Neoprenhandschuhe Material: 3 mm G-Flex Neopren Merkmale: Handfläche mit abriebfester Silikon-Beschichtung Seamless Bonding Konstruktion für höchsten Tragekomfort 100% wasserdicht SB-Verpackung mit Aufhänger54,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Camaro Seamless 3mm Diving Glove TauchhandschuheNahtlos veschweisste Neoprenhandschuhe Material: 3 mm G-Flex Neopren Merkmale: Handfläche mit abriebfester Silikon-Beschichtung Seamless Bonding Konstruktion für höchsten Tragekomfort 100% wasserdicht SB-Verpackung mit Aufhänger54,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
Welcher Fisch hat keine Flossen?
Welcher Fisch hat keine Flossen? Diese Frage ist eigentlich ein Trick, da alle Fische Flossen haben. Flossen sind ein charakteristisches Merkmal von Fischen und dienen ihnen zur Fortbewegung und Stabilisierung im Wasser. Es gibt verschiedene Arten von Flossen, wie Rückenflosse, Bauchflosse, Schwanzflosse und Brustflossen. Selbst wenn es Fischarten gibt, die sehr kleine oder rudimentäre Flossen haben, besitzen sie dennoch Flossen. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.